文|李振兴
2026年夏天,饮料行业出现了一组反差数据:无糖即饮茶二季度销售额同比上涨16.1%,是主要饮料品类里少数还在双位数扩张的赛道。但6月全国规模以上饮料产量1745万吨,同比下降3.2%;1—6月累计9027.3万吨,同比下降0.5%,为近五年来首次半年度产量下滑。
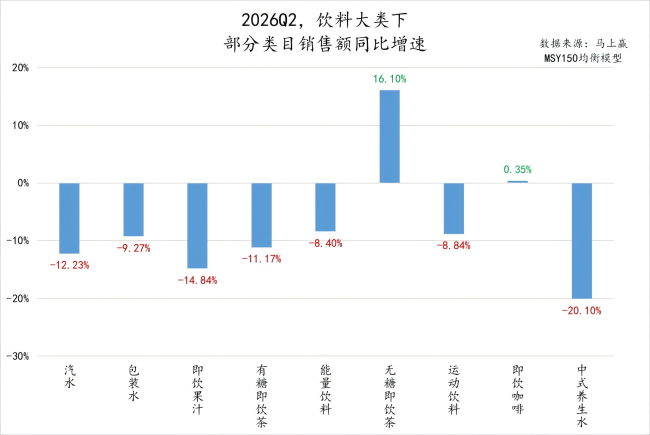
这种“大盘缩、无糖涨”的现状正是中国无糖茶饮下半场的开始。
上半场比的是谁能喊出“0糖0脂0卡”,下半场比的是渠道密度、产品矩阵、成分透明度、原料与风味,以及支撑大规模稳定供应的产业链能力。
在下半场,农夫山泉凭借东方树叶把龙头位坐实,三得利等一众曾经拥有先发优势的企业退为配角,小罐茶这类专业茶企则带着原叶茶逻辑闯进便利店冷柜,行业竞争规则已经被悄悄改写。
农夫山泉茶饮规模持续扩大
8月25日,农夫山泉披露的2026年中期业绩显示,上半年营收297.18亿元,同比增长16%;归母净利润88.87亿元,同比增长16.6%。
更关键的是结构发生变化。茶饮料收入131.22亿元,同比增长30.1%,占总收入44.2%;包装饮用水收入96.41亿元,同比仅增2.1%,占比降到32.4%。
农夫山泉业绩增量来源几乎全在茶上。上半年农夫山泉新增收入约40.96亿元,茶饮料贡献约30.33亿元,接近全部增量的四分之三。
利润端同样向茶饮倾斜。茶饮料经营利润64.1亿元,经营利润率接近49%;包装水经营利润32.6亿元,利润率33.8%。这也推动农夫山泉毛利率升至60.9%,产品结构改善抵消了PET原材料涨价压力。
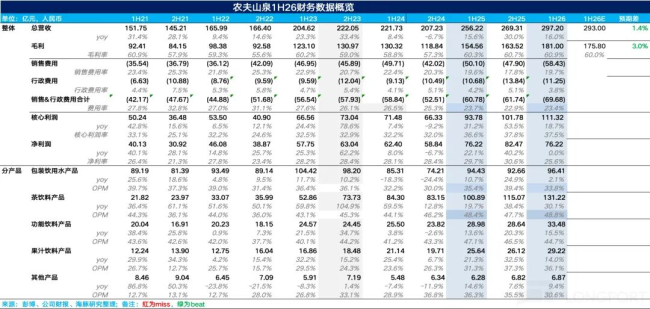
“卖茶比卖水更赚钱”不再是比喻,而是报表事实。
其中,东方树叶是农夫山泉茶饮的核心驱动力。
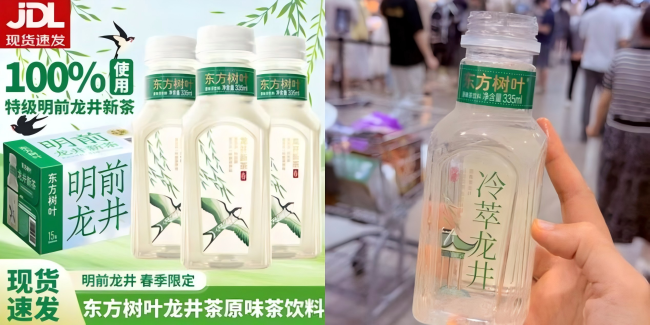
2026年,东方树叶白茶新增335ml与900ml规格,分别卡位便携即饮和家庭分享;连续第五年推出“龙井新茶”限定;首款低温茶“冷萃龙井”进入山姆会员店,把无糖茶从常温货架推到冷链高端场景。
茶π则全线减糖25%以上,接住“低糖但不放弃口味”的中间人群。市占率方面,马上赢数据显示,2026年上半年东方树叶在无糖茶份额超80%,二季度达到87.8%左右。
从产业视角看,东方树叶的壁垒不是单点爆款,而是“大单品+全规格+全渠道+供应链”的复合能力:小瓶做高频,大瓶做渗透,限定款做传播,低温茶做溢价。
当行业还在讨论无糖茶是不是风口时,农夫山泉已经把风口变成了护城河。
三得利成被反超的样本
与东方树叶的狂飙形成对照的,是三得利的退潮。作为最早把“无糖乌龙茶”植入中国消费者认知的拓荒者,三得利曾和东方树叶构成无糖茶双寡头。
但行业监测显示,2025年Q1前六大无糖茶品牌集中度79.7%,三得利占2.3%;到2026年Q1,其份额降至1.6%。
尼尔森口径下,2025年前三季度三得利在即饮茶市场份额已不足9%,远低于东方树叶的69%;2025年全年三得利无糖茶业务营收约52亿元,不到东方树叶四分之一。
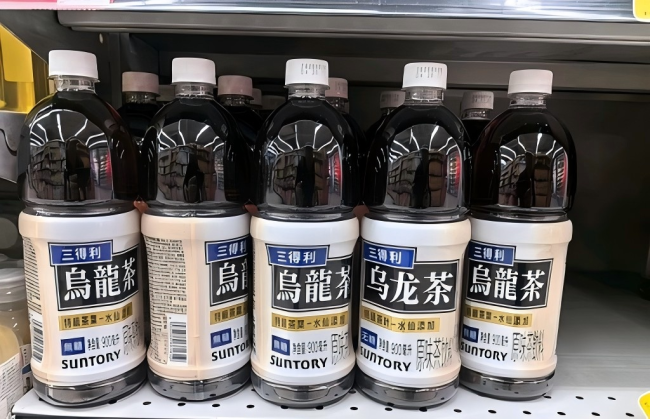
掉队并不是一句“竞争太卷”能解释的。三得利的渠道强在便利店、进口超市和餐饮,但在下沉市场、传统流通、电商仓配和会员店体系上,被农夫山泉“水网+茶饮”的复用能力碾压。
无糖茶饮进入大众高频消费后,渠道密度决定复购,而三得利更像是困在便利店里的“笼中鸟”。
产品端,三得利同样滞后。东方树叶已铺开绿茶、红茶、乌龙、茉莉、白茶、龙井、冷萃等多线,三得利仍高度依赖乌龙茶单品。当消费者从“喝无糖”走向“喝不同茶种、不同浓度、不同场景”,单品王牌反而变成创新包袱。
另一本土品牌让茶也挺可惜。它曾用“高山出好茶”切入差异化市场,为小品牌争取生存空间。彼时东方树叶约60%市占,行业尚有余地;但让茶投入3亿多元后,高山无糖茶年营收仍未破2亿元。
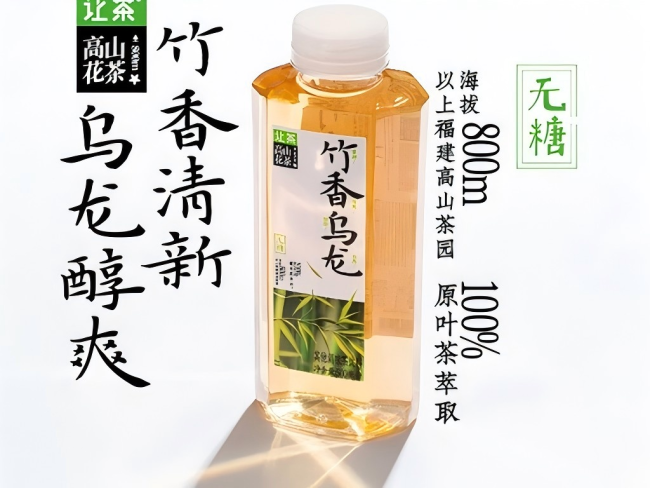
在业内人士看来,无糖茶饮竞争不是“有个好概念就能活”,而是巨头把供应链、渠道、口味稳定性和终端冰柜一起锁死后的体系战。
小罐茶“现泡茶逻辑”装进瓶子
下半场最值得关注的变量,是专业茶企反向切入即饮。其中小罐茶跑得最快。
过去几年,小罐茶是千元礼盒、原叶小罐、高端礼品茶的代名词,2025年后把“自己泡、替你泡、不用泡”做成战略:自己泡是原叶茶,替你泡是智能泡茶机,不用泡就是开瓶即饮的无糖茶。
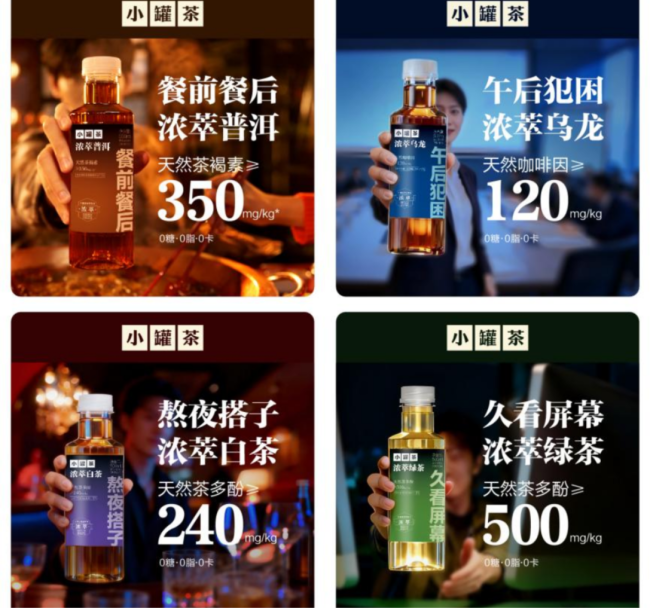
2026年,小罐茶再度推出浓萃系列,500ml终端约5.5元,直接把场景和成分写在瓶身上。
其中,餐前餐后:浓萃普洱标注天然茶褐素≥350mg/kg;午后犯困:浓萃乌龙标注天然咖啡因≥120mg/kg;久看屏幕:浓萃绿茶标注天然茶多酚≥500mg/kg;熬夜搭子:浓萃白茶标注天然茶多酚≥240mg/kg。数据来自第三方检测。
茶学者王方辰认为,茶就应该量化。
王方辰把茶按功能拆成“芳香族、功能族、口感族”:茶多酚管抗氧化,咖啡因和茶碱管提神,茶氨酸和茶多糖管口感与耐泡。小罐茶的做法,恰好是把这套“茶三角”翻译成消费语言。
更底层的能力在工厂里。小罐茶黄山超级工厂自动化率约90%,AI挑茶、充氮保鲜、全链路品控,把杀青温度、揉捻压力、发酵条件转成可记录、可复现的工艺参数。
小罐茶创始人杜国楹认为茶行业上半场竞争靠师傅手感,下半场靠数据、标准和稳定性。
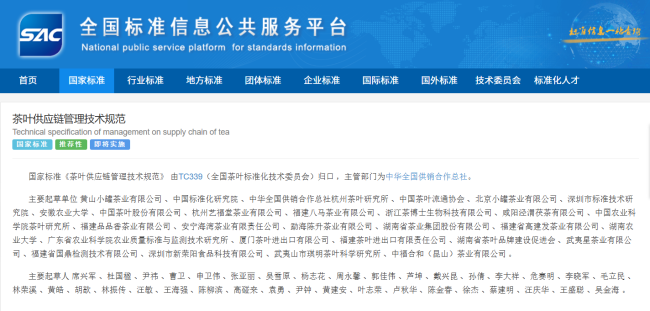
2026年4月,小罐茶牵头起草的《茶叶供应链管理技术规范》国家标准正式实施,标准围绕采购、加工、仓储、运输和销售等环节提出了一系列可量化的参考指标,包括原料采购后原则上8小时内加工、库存缓冲量和存销比等,为茶叶供应链管理提供了更具体的操作尺度,专业茶企的产业链积累开始外溢到整个行业。
东方树叶胜在入局早,形成规模与渠道,小罐茶想赢的是“更接近现泡茶的风味+可验证的茶成分”。两者进攻方向不同,却共同说明一件事:无糖茶的下半场,参与者必须既懂茶,又懂快消。
目前,基础消费市场的培养已经完成:78.7%的消费者会主动关注饮料含糖信息,轻负担、配料干净已经成为饮品选购的重要标尺。这意味着,“无糖”不再是差异化卖点,而是入场券。
下半场的规则已经改变。健康标签同质化之后,场景成为新货架,比“绿茶/乌龙茶”字样更容易让年轻人接受。成分可视化成为新信任机制,茶多酚、咖啡因、茶褐素从检测报告走向瓶身,无糖茶开始分化为提神型、解腻型、抗氧化型、轻养生型;供应链从后台走到前台,新国标、数字化工厂、全链路溯源成为头部玩家的隐形门槛。
农夫山泉的筹码是渠道、规模和消费者心智;三得利的教训是先发不等于免疫被反超;小罐茶们的机会,是用专业茶企的工艺、成分和场景翻译能力,在东方树叶的阴影里切开“品质即饮”的口子。中间地带最危险:只做贴牌、只讲山头、只靠一个爆款的小品牌,空间会被进一步压缩。
(责任编辑:zx0277)

2016年,圣元花20亿在法国卡莱建了一座工厂。十年后的9月28日,这座工厂交出答卷:累计千万罐奶粉交付中国市场。在一个概念迭代比产品迭代更快的行业里,这是个"慢"到近乎反常识的选择。
2026年9月24日,由智元(AGIBOT)与长隆集团(CHIMELONG)联手打造的全球首个大规模具身智能主题乐园在横琴长隆飞船乐园启幕。
网易财经9月17日讯 C沈鼓(601091.SH)盘中涨幅超241%,最高报73元。
在 A 股科创板,极少有企业像上纬新材这样,经历极致的两极分化:前五年被市场彻底低估、无人问津,沦为最低估的科创板标的之一。


