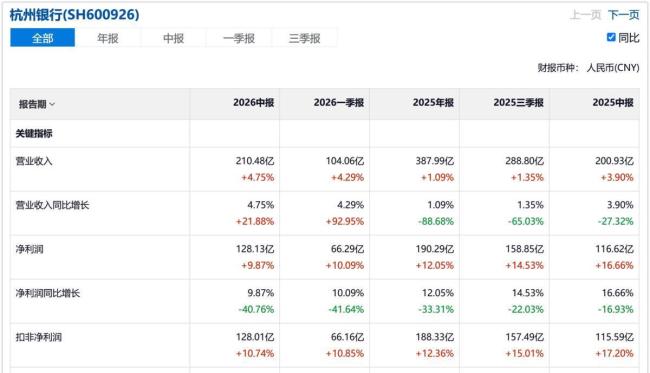
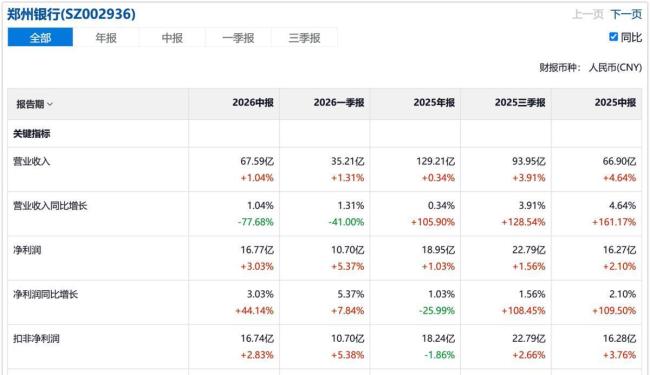
城商行,走进分化时代 两种生存状态显现。净利润增长7.4%,不良率1.87%:城商行正在分化成两种不同的生存状态。2026年银行中报季数据显示,商业银行整体净利润下降0.6%,而城商行却增长了7.4%。相比之下,股份制银行净利润下降3.4%,农商行下降12.5%。
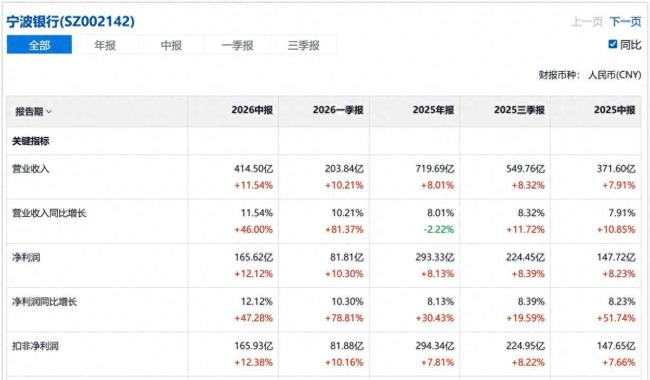
如果将所有城商行视为一个整体,则会忽略内部的重要差异。有的城商行在对公贷款上猛踩油门,有的则还在补旧账;有的财富管理开始盈利,有的手续费收入却下降18.5%。三季报周期即将到来,这种分化趋势将更加明显。
江苏银行、宁波银行和南京银行的对公贷款均有显著增长,分别达到16.72%、19.32%和12.33%。这些银行主要投向租赁商务、制造业和批发零售业。背后的原因是居民信贷需求减弱,按揭扩张条件变化。例如,江苏银行上半年零售贷款规模较年初下降1.6%,重庆银行零售贷款本金余额下降8.43%。
杭州银行的对公贷款增长14.12%,高于全行贷款8.43%的增幅,重点对接浙江“415X”和杭州“296X”先进制造业集群。产业集群不仅提供客户名单,还带来上下游企业的采购、生产、交付等连续交易机会,银行可以围绕订单和资金周转提供服务。杭州银行继续深化跨境金融服务体系,跨境融资业务量增长92%。
同样做对公业务,放贷对象、放贷依据及后续服务能力决定了不同银行的表现。2026年二季度,商业银行净息差回升1个基点到1.41%,城商行回升2个基点到1.40%。杭州银行计息负债平均成本率降至1.49%,存款付息率下降40个基点,净息差提升4个基点至1.39%,利息净收入同比增长19.17%。降低负债成本的关键在于客户为何选择留在银行,企业因工资发放、采购付款、跨境结算保留资金与居民为了高利率购买定期存款的意义完全不同。

5年来,北京环球度假区不仅树立了国际主题公园在华运营的标杆,也作为京津冀文旅协同发展的重要引擎,持续释放城市溢出效应。
2016年,圣元花20亿在法国卡莱建了一座工厂。十年后的9月28日,这座工厂交出答卷:累计千万罐奶粉交付中国市场。在一个概念迭代比产品迭代更快的行业里,这是个"慢"到近乎反常识的选择。
2026年9月24日,由智元(AGIBOT)与长隆集团(CHIMELONG)联手打造的全球首个大规模具身智能主题乐园在横琴长隆飞船乐园启幕。
网易财经9月17日讯 C沈鼓(601091.SH)盘中涨幅超241%,最高报73元。


