日前,白酒上市公司2026年三季报已悉数披露,整体呈现“分化出清”与“深度重构”的双重特征。
财报数字能否反映市场一线的真实动销温度?本轮业绩调整是否临近底部?四季度乃至2027年,行业能否迎来缓慢回暖?这一系列问题是当前行业关注的焦点。
酒说带着问题找答案,从营收变化、利润表现、格局分化等多个维度,拆解白酒行业突围的底层逻辑与未来趋势。
营收降速出清,“压舱石”效应凸显
纳入统计的19家A股白酒上市公司(珍酒李渡为港股,未纳入该统计样本)前三季度营收合计约2609.17亿元,较去年同期的2817.24亿元,下降7.39%。
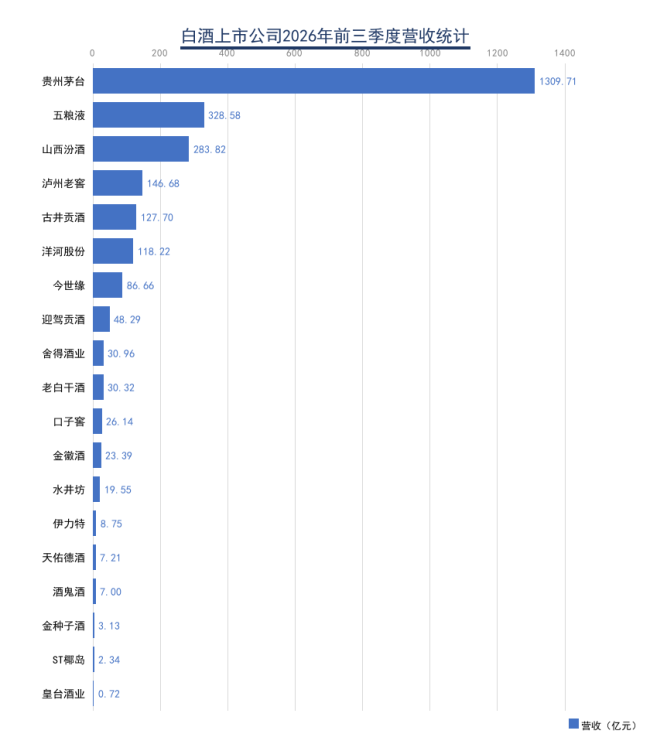
图:19家A股白酒上市公司2026年前三季度营收(单位:亿元)
具体来看,贵州茅台(+1.96%)、五粮液(+7.25%)、迎驾贡酒(+6.93%)、金徽酒(+1.45%)、ST椰岛共5家实现营收正增长(注:五粮液凭高端底盘与基数因素实现增长,ST椰岛依托主业聚焦、渠道扩张在低基数下营收修复)。
其余14家营收均为下降;降幅超20%的酒企有5家。这反映了不少酒企仍处在深度调整之中,去库存、促动销的压力在集中释放。
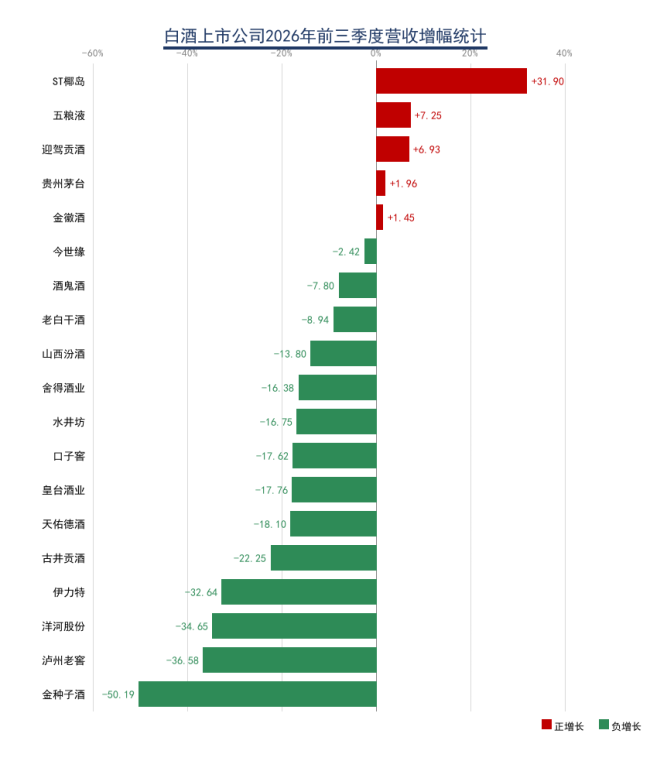
图:19家A股白酒上市公司2026年前三季度营收增幅
在此基础上,抛开茅台后再测算,剩余18家白酒上市公司前三季度营收合计为1297.12亿元,去年同期这18家合计营收1505.19亿元,同比下降13.82%。
前后两组数据对比,呈现了当前白酒行业“龙头托底、梯队分化”的结构性变化:行业整体调整幅度,得益于茅台的稳健表现显著对冲,绝大多数酒企都在承受业绩经营的压力。
北京正一堂战略咨询机构董事长杨光用“秩序恢复、亮点呈现、上市酒企强分化”三大关键词,概括白酒上市公司三季报。
目前,行业剧烈的下滑阶段基本结束,但出清并没有完全到底。行业进入L型磨底,不会立刻迎来反转。虽然控价、去库存的举措稳住了价格秩序,但终端消费需求依旧偏弱,没有看到复苏的明确信号。
未来行业竞争的核心变量,是企业自身生态位优化,创造新经典产品、构建新体验,匹配新一代消费需求,修复渠道盈利结构,让经销商、终端门店赚到钱。
如何看待“出清分化”的业绩表现,核心要素之一在于价格带:
高端茅台在现有价格体系下动销保持稳健,百元大众价位带(家庭消费、大众宴请)消费覆盖面大、韧性突出,而次高端对应的商务团购需求和场景在明显减少。这正是多数腰部酒企核心大单品扎堆、拼杀最严重的问题所在。
供需关系看,酒类企业正从“渠道压货驱动”转向“真实动销驱动”,品牌方不再强压任务量,旺季供给侧保持理性。
厂商不再依靠集中发货冲旺季业绩,投放节奏与终端消化能力对齐,把稳价、去库放在优先位置。渠道红利让位给消费红利,资源投向宴席、开瓶等一线场景,库存周转、批价稳定性,替代短期回款增速,成为厂商共同的考核重心。
在酒说看来,这既是行业深度调整阶段的真实注脚,也是存量博弈环境下,对各家酒企经营韧性的一次集中检验。
直击利润变化,盈利结构更重要
比营收更直接的是利润。19家白酒上市公司前三季度净利润合计约974.49亿元,较去年同期的1070.79亿元,同比下降8.90%。
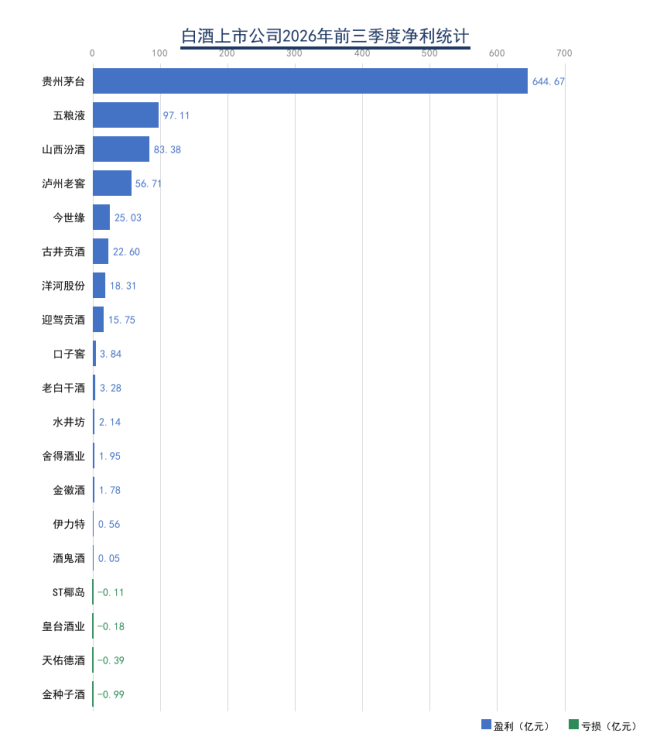
图:19家A股白酒上市公司2026年前三季度净利润(单位:亿元)
抛开茅台后再测算,剩余18家白酒上市公司前三季度净利润503.11亿元,较去年同期的582.49亿元,同比下降13.63%。其中,酒鬼酒凭终端营销改革减亏扭亏,五粮液受低基数及盈利结构优化拉动净利增加。
透过利润数据看,行业整体仍有规模底盘优势,但不少企业盈利已经明显缩水,利润“调整出清”的特征凸显。
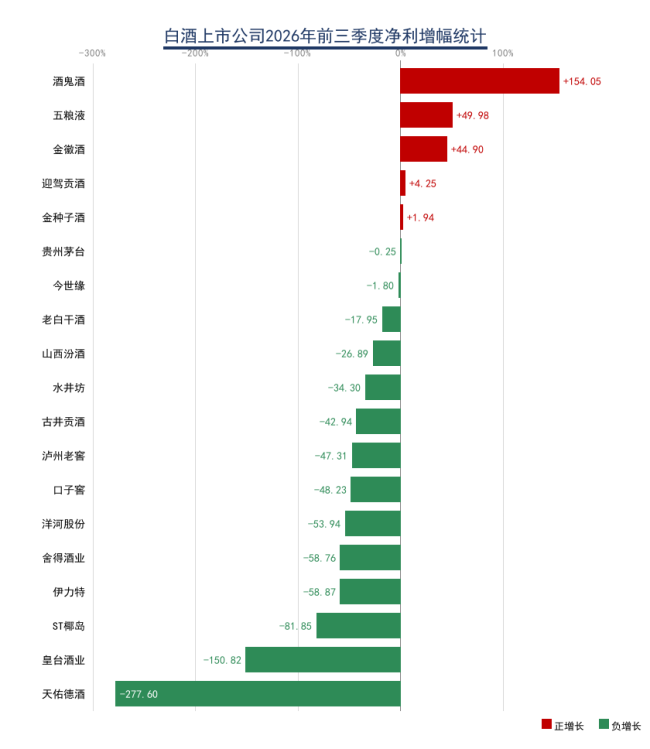
图:19家A股白酒上市公司2026年前三季度净利润增幅
净利降幅普遍高于营收降幅,这是行业尤为关注的一大问题。三季报是否如实反映了市场实际?对此,行业有不同的声音和思考。
多家券商机构调研反馈,多数酒企的业绩调整幅度大于实际动销的降幅。当前行业库存尤其是终端门店库存持续去化,酒企普遍放缓回款、发货节奏,渠道也不再接受压货。
换言之,在营收数字下滑的背后,有一部分是企业主动瘦身的结果,而非需求的全线减弱。具体剖析背后成因:
一是主动控货去库。本身当期财报更多反映之前的发货节奏,而终端开瓶、宴席等一线动销是即时的,两者天然存在时间差。
叠加酒企助力渠道去库存,主动放缓发货与回款确认,报表收入数据减少,但终端实际动销往往已先于报表企稳。
泸州老窖便是代表之一,公司前三季度主动控量稳价,Q3单季净利虽同比仍降,却环比增长111%,释放出边际改善的明确信号。
二是价格表现优于销量。从市场反馈看,与销量表现相比,价格表现更为积极。以飞天茅台为例,原箱批价均稳在1750元/瓶以上,部分名酒大单品价格企稳,说明供需在改善。
三是费用前置做实消费。企业加大开瓶扫码、红包等C端投入,造成了短期利润数字的减少,在为长期培育真实消费打基础。
现金流的修复往往早于利润,行业调整期特有的“以时间换空间”,先要稳步推进渠道秩序与价格体系的修复。
北京卓鹏战略咨询董事长田卓鹏认为,行业不能简单盯着数据,不能看到降幅收窄,就直接判定白酒行业触底。酒业筑底远远还没有到来,至少要到明年年底,我们才能够去验证行业有没有真正筑底。
分化出清背后,筑底重构新节奏
对于所有酒企而言,能否放弃幻想、直面现实,主动推进效率革命与模式创新,将直接决定其能否穿越周期。
当短期增速的执念被放下,企业转而追求真实的动销、健康的库存与可持续的现金流,这是产业思维更成熟、向消费本质回归的标志。
三季报的业绩表现,一定程度上是酒企在主动调整,适应市场变化,做挤水分和卸包袱。
茅台以644.67亿元的净利规模,展现出穿越周期的“压舱石”定力;五粮液、汾酒、泸州老窖等头部酒企,强化对成本与费用的强管控。
中信证券综合库存去化、量价触底、供给主动收缩、渠道生态改善等信号,判断“底部已至”;华泰证券观点“本轮调整或已处于底部”。
但市场是否真正筑底,要交给时间来验证,行业也都需要等待一个持续且明确的信号来检验。
创为酒业咨询董事长邵伶俐指出,行业持续处于边修复却又加剧调整的状态,目前尚未形成普遍性方法,所以说这一轮变化可能主要依靠一个个企业个体修复来实现,很难通过普遍性方法和趋势改变。
跳出财报看全局,更多未公开披露经营数据的名优酒企、区域酒企与中小酒企,构成了行业“沉默的大多数”。它们的分化与挣扎,对厂商关系形成更大压力测试。
降速是主动出清的代价,分化是存量洗牌的必然。可以预见,未来只有主动变革、深耕一线、真正创造价值的企业,才能赢得市场支持与消费者信赖。
(责任编辑:zx0600)

10月26日,格力电器发布2026年三季报。今年前三季度,格力电器实现营收1260.75亿元,同比下滑8.10%;归母净利润172.74亿元,同比下滑19.51%。
10月27日,润建股份股价盘中再度触及涨停,股价冲上56.96元,尾盘炸板回落收涨4.36%。此前的10月19日到21日,公司股价刚走出一波三连板。这波异动,也让市场开始重新打量这家公司。
周四,近5000只个股下跌,创业板指单日重挫4.37%;周五,4526只个股上涨,84只个股涨停,沪指反弹0.89%,两市成交额逼近2万亿元。
5年来,北京环球度假区不仅树立了国际主题公园在华运营的标杆,也作为京津冀文旅协同发展的重要引擎,持续释放城市溢出效应。


