文丨于琪
日前,中国银行被审计署一份报告推到了风口浪尖。
6月23日,审计署发布《国务院关于2025年度中央预算执行和其他财政收支的审计工作报告》,在“重大风险审计情况”的“金融风险”中指出一类“利用金融优惠政策不当牟利”问题中提及,中国银行2023年4月至2025年8月,安排2家下属金融机构作为通道,通过装入大量出资1元至100元的本行员工等“凑人头”,将11只私募基金包装成公募基金,利用公募基金免收所得税的政策优惠逃避税23.67亿元。
对此,中国银行回应称,诚恳接受审计监督,高度重视审计指出问题,深刻剖析原因,坚持立行立改,细化明确措施,扎实推进整改;下一步将深入贯彻党中央决策部署,落实审计整改要求,持续提升风险管理水平和合规经营能力,服务多层次资本市场建设和实体经济高质量发展。
据中国银行披露的年报,该行2025年营收6583亿元,同比增长4.28%;归属净利润2430亿元,同比增长2.18%;资产总额突破38.36万亿元,较上年末增长9.40%。
从收入构成来看,中国银行正逐步摆脱依赖“吃息差”。2025年其非息收入为2176.05亿元,同比增长20.12%,在营收中的占比较2024年扩大4.31%至33.06%。
值得注意的是,2025年,中国银行代销个人理财规模1.54万亿元,增长11.80%;代销个人公募基金规模增长12.73%。个人手机银行月活客户突破1亿户;个人全量客户近5.54亿户。
然而,表面向好的数据背后,结构性短板问题亟待关注。中国银行的利息净收入已连续两年负增长,2025年这一数据为4407.05亿元,同比下降1.83%;净息差为1.26%,同比下降14个基点。
在中国银行净息差处于历史地位的同时,其净息差水平也不及行业平均水平,且下探速度快于同业。据国家金融监管总局数据,截至2025年末,商业银行净息差为1.42%,较2024年末下降10个基点。
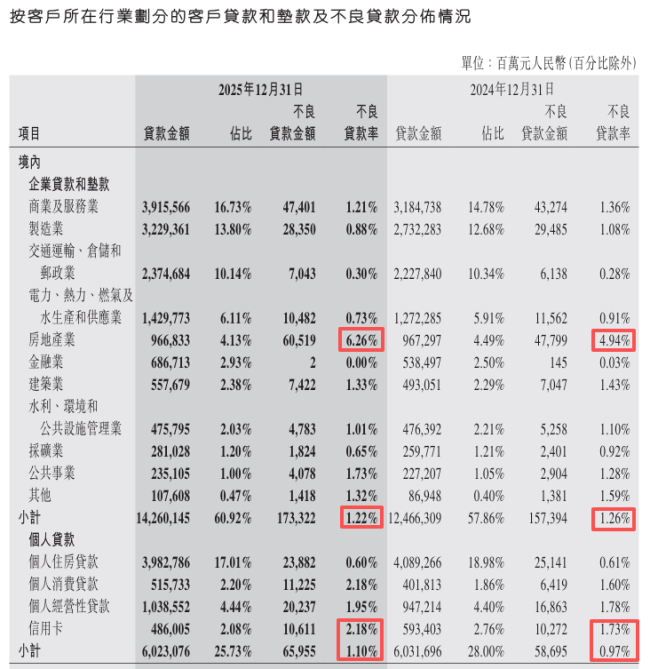
在对公资产质量方面,中国银行2025年境内企业贷款不良率为1.22%,仅下降4个基点。其中,房地产业不良贷款率半年飙升88个基点至6.26%,较上年末4.94%上升1.32个百分点。
与此同时,受消费贷、经营贷、信用卡不良上升影响,中国银行2025年的个人贷款不良率上升13个基点至1.1%;其中,信用卡贷款不良率上升45个基点至2.18%。不容忽视的是,该行个人贷款不良率已连续五年攀升,2021年至2025年,这一数据分别为0.52%、0.71%、0.76%、0.97%、1.1%。
在资产端方面,中国银行生息资产平均收益率同比下降49个基点至2.85%,贷款收益率同比下降60个基点至2.96%。对此,中国银行在年报中解释称,主要受境内人民币贷款市场报价利率下调以及外币市场利率下降等因素影响。(信息来源:审计署报告)
(责任编辑:zx0280)

近日,网络流传懂车帝2025年营收约245亿元、净利润58亿元、毛利率接近69%等财务数据,引发广泛关注。
一场冷清的IPO,背后可能藏着一条精心设计的资金回流链条。
前几年国庆,热门景区人山人海,高速路堵成长龙,景区周边酒店价格翻倍上涨,即便花高价订房,体验也往往不尽如人意。然而今年国庆却出现了明显的变化:许多老牌网红景区的人流量有所回落,景区附近的酒店和民宿也不再像往年那样火爆,不少房间空置
9月22日,由北京经济技术开发区管委会、北京市经济和信息化局、中国电子信息产业发展研究院主办的首届沉浸式消费嘉年华开幕式暨2026AI终端创新发展大会在北京经济技术开发区正式举办。


