文丨李振兴
“你没事吧”的溜溜梅终要达成夙愿了。6月5日,“青梅零食第一股”溜溜梅(06658.HK)正式在香港启动招股,这是溜溜梅近七年来第四次冲击资本市场。
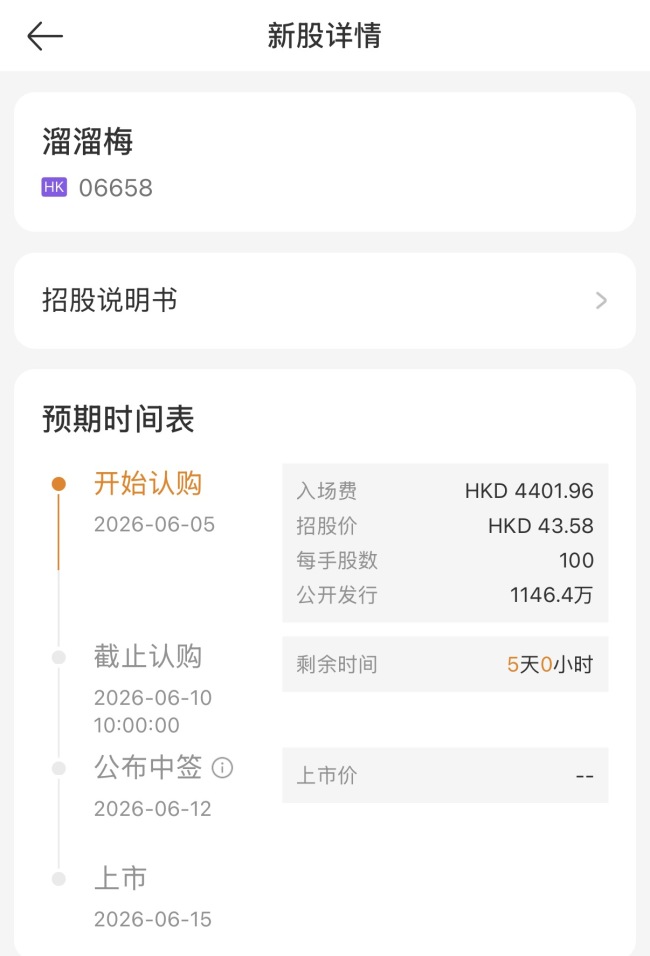
根据港交所发布的公告,溜溜梅全球发售约1146.41万股H股,其中香港公开发售占10%,国际发售占90%,另有约15%的超额配股权。招股时间为6月5日至6月10日,预计将于6月15日在港交所正式挂牌交易。
发行价定为每股43.58港元,每手100股,一手认购金额约为4401.96港元。以发售价计算,若超额配售选择权未获行使,此次全球发售所得款项净额预计约4.4亿港元。
溜溜梅方面称,募资61%的所得款项将用于未来三年扩大产能,21%用于提升品牌知名度、扩大销售网络及开拓国际市场,8%用于招聘研发人员及推进研发计划,剩余10%用作运营资金及一般公司用途。
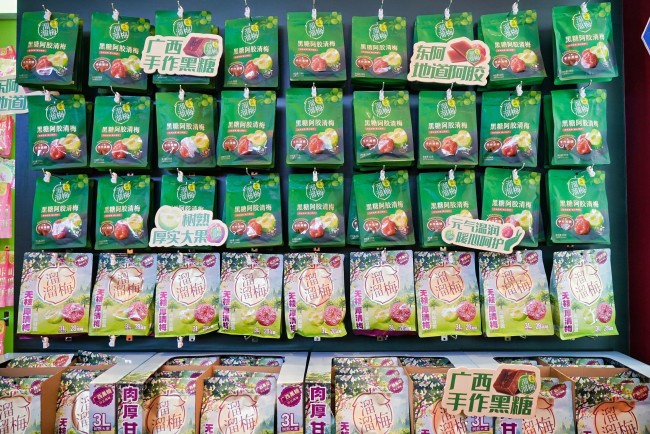
招股书显示,溜溜梅是一家深耕青梅产品超过20年的公司,自2001年推出“溜溜梅”品牌以来,已形成梅干零食、西梅和梅冻三大产品矩阵。弗若斯特沙利文的资料显示,2024年溜溜梅在中国果类零食行业零售额排名第一,市场份额4.9%;在天然成分果冻市场,其市场份额达45.7%。
从业绩表现来看,2023年至2025年,溜溜梅总收入从13.22亿元增长至17.11亿元,三年复合增长率13.73%;净利润从0.99亿元增长至1.82亿元,复合增长率超过32%。
不过,溜溜梅的增速正在放缓。2025年,其收入增速为5.86%,而2024年为22.24%。与此同时,公司整体毛利率从2023年的40.1%降至2025年的35.6%,渠道切换过程中向新渠道大客户采取的积极定价策略是主要压力来源。
有券商分析师认为,尽管溜溜梅面临增速放缓、毛利率承压、现金流紧张等多重压力,但市场份额龙头地位稳固,渠道变革下新渠道放量空间仍然可期。但当前定价与港股消费板块分化的市场环境,将共同考验溜溜梅上市后的资本表现。
溜溜梅此次上市的背景有一些“不得不上的背水一战”的意味。招股书披露,溜溜梅共签署了6份对赌协议。若未能在2026年6月30日前完成上市,创始人杨帆夫妇可能面临高额的股权回购义务。
此前,红杉资本已在去年以2.61亿元的本息总额回购清仓,其中利息高达1.26亿元,对现金流形成极大压力。此外,招股书显示,截至2025年末,溜溜梅现金及现金等价物仅剩3390万元,而同期计息银行借款高达4.75亿元。
(责任编辑:zx0280)

在刚刚结束的亚运会男足决赛中,韩国队以1:0战胜日本队,夺得金牌。这是韩国连续第四届在亚运会上夺金,从而为球员们赢得了免服兵役的机会。赛后,所有球员激动得热泪盈眶,显示出免服兵役对他们的巨大吸引力
行业存量博弈远未结束,新消费场景的承接仍需时间。但三家企业的增长表现足以说明,顺应消费变革、主动调整的方向正确性。主动出清、卡准大众价位、深耕基地市场等成为现阶段穿越周期的有效解法。
8月19日晚,宁波银行发布2026年半年度报告。
8月13日,山东济南,朱之文被聘为“山东乡村消防首席宣讲员”。他坦言参加这次活动分文不取,认为公益活动比接多少场商演都有意义


